Liquidität verbessern: 12 wirksame Maßnahmen für Dein Unternehmen
Die Liquidität entscheidet darüber, ob Du Chancen nutzen kannst oder nur noch reagierst. Sie bestimmt, ob Du bei einem Lieferanten Skonto ziehst, ob Du bei einer Preisverhandlung Ruhe bewahrst und ob Du investieren kannst, wenn sich eine Gelegenheit ergibt. Genau deshalb lohnt es sich, die Liquidität nicht erst dann zu verbessern, wenn es eng wird. In diesem Artikel bekommst Du zwölf konkrete Maßnahmen, mit denen Du die Liquidität Deines Unternehmens verbessern kannst. Sie sind nach Wirkungsgeschwindigkeit sortiert, durchgerechnet und beantworten die entscheidende Frage: Welchen Hebel ziehst Du zuerst?

Das Wichtigste in Kürze
- Liquidität verbessern heißt, mehr Geld schneller verfügbar zu machen. Das gelingt über vier Hebel: Ausgaben senken, Zahlungsströme beschleunigen, gebundenes Kapital freisetzen und Finanzierung gezielt einsetzen.
- Im ersten Halbjahr 2026 meldeten 12.900 Unternehmen in Deutschland Insolvenz an, 7,8 Prozent mehr als im Vorjahr und der höchste Stand seit 2013 (Creditreform, 2026). 20 Prozent der Unternehmen berichten aktuell von Liquiditätsengpässen (DIHK, 2026).
- Die schnellsten Hebel wirken innerhalb von ein bis drei Wochen: Investitionen priorisieren, sofort abrechnen, offene Posten konsequent nachfassen.
- Der größte Einzelhebel liegt meist im Working Capital. Wer seine Forderungslaufzeit um 15 Tage senkt, setzt bei 2,4 Millionen Euro Umsatz rund 98.600 Euro frei.
- Externe Finanzierung ist der letzte Schritt, nicht der erste. 26 Prozent der Unternehmen bewerten den Kreditzugang inzwischen als schwierig (KfW, 2026).
- Einmalig aufräumen reicht nicht. Seit 2021 verpflichtet § 1 StaRUG die Geschäftsführung haftungsbeschränkter Unternehmen zur laufenden Krisenfrüherkennung.
Was bedeutet es, die Liquidität zu verbessern?
Die Liquidität eines Unternehmens beschreibt seine Fähigkeit, alle fälligen Zahlungsverpflichtungen termingerecht zu erfüllen. Sie zu verbessern heißt, dauerhaft mehr Geld verfügbar zu haben und früher darüber verfügen zu können. Sie ist damit die zentrale Steuerungsgröße im Liquiditätsmanagement. Das ist etwas anderes als Gewinn. Ein Unternehmen kann profitabel sein und trotzdem zahlungsunfähig werden. Es reicht, dass das Geld zum falschen Zeitpunkt gebunden ist.
Kurz gesagt: Liquidität verbessern heißt, verfügbares Geld zu erhöhen und den Zeitpunkt seiner Verfügbarkeit nach vorn zu ziehen. Dafür gibt es vier Hebel: Ausgaben senken, Zahlungseingänge beschleunigen, gebundenes Kapital freisetzen und Finanzierung gezielt einsetzen. Entscheidend ist nicht, möglichst viele Maßnahmen umzusetzen, sondern die richtigen in der richtigen Reihenfolge.
Kurzfristige Liquidität heißt: Du bist in den nächsten zwölf Monaten zu jedem Zeitpunkt zahlungsfähig, auch wenn Gehälter, Steuerzahlungen und Kreditraten in derselben Woche fällig werden. Langfristige Liquidität heißt: Deine Zahlungsfähigkeit hält auch über mehrere Jahre, unter realistischen Annahmen zu Wachstum, Investitionen und Finanzierungsstruktur.
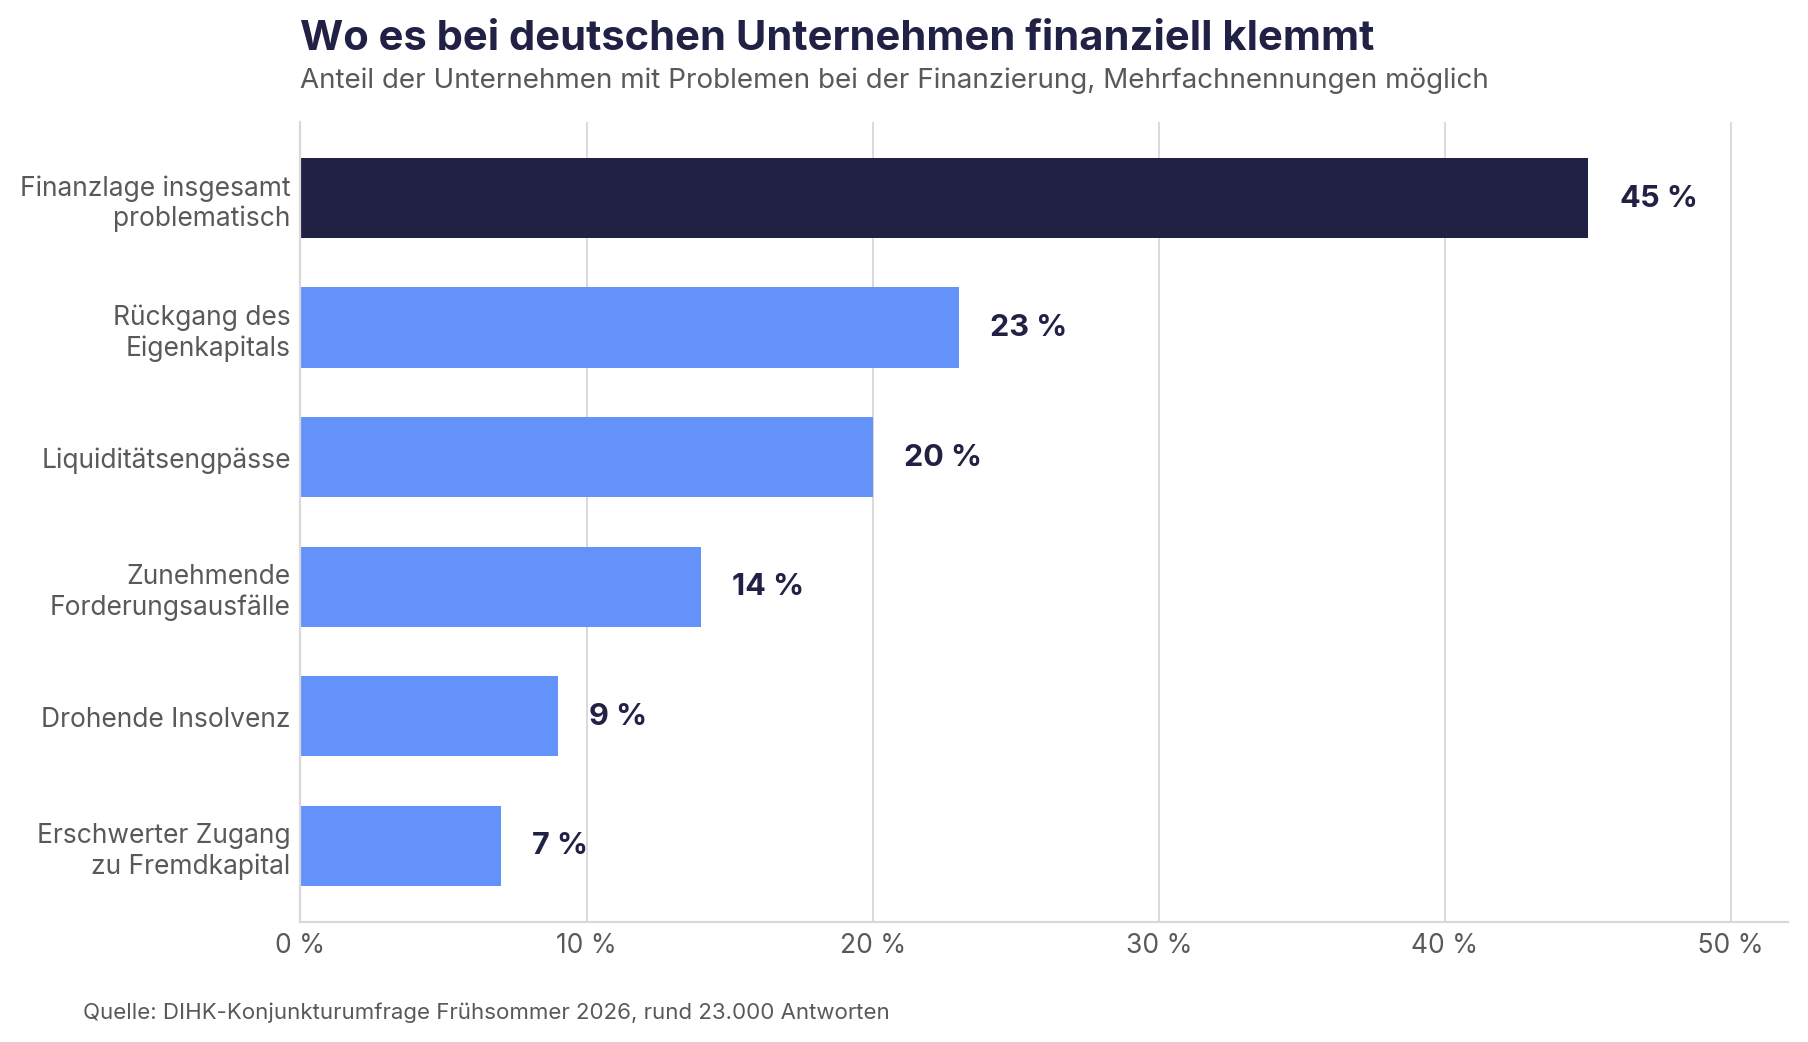
Der wirtschaftliche Kontext macht das Thema derzeit dringlicher. Im ersten Halbjahr 2026 meldeten 12.900 Unternehmen Insolvenz an, ein Plus von 7,8 Prozent gegenüber dem Vorjahr und der höchste Wert seit 2013 (Creditreform, 2026). 81,0 Prozent davon entfielen auf Betriebe mit weniger als zehn Beschäftigten. Gleichzeitig verschlechtert sich die Finanzlage auf breiter Front. In der DIHK-Konjunkturumfrage mit rund 23.000 Antworten meldeten 45 Prozent der Unternehmen ein Problem bei der Finanzlage, nach 43 Prozent in der Vorerhebung. 20 Prozent nannten konkret Liquiditätsengpässe, 23 Prozent einen Rückgang des Eigenkapitals und 14 Prozent zunehmende Forderungsausfälle (DIHK, 2026). Für das Gesamtjahr 2025 lag die Zahl der Unternehmensinsolvenzen bei 23.900 (Creditreform, 2025). Für 2026 wurden im Vorjahr rund 24.500 Fälle prognostiziert (Allianz Trade, 2025). Rechnet man das erste Halbjahr 2026 hoch, dürfte die tatsächliche Zahl darüber liegen.
Woran erkennst Du, dass Du Deine Liquidität verbessern musst?
Es gibt drei klare Signale: Deine Liquiditätsgrade liegen deutlich unter den Richtwerten, Dein operativer Cashflow ist negativ, oder Du überziehst regelmäßig Deinen Kontokorrentrahmen, um Gehälter zu zahlen. Jedes dieser Signale allein reicht als Anlass, die Zahlen genauer anzusehen.
Kurz gesagt: Prüfe drei Frühindikatoren. Erstens die Liquiditätsgrade 1 und 2, die zeigen, ob Du kurzfristige Verbindlichkeiten decken kannst. Zweitens den operativen Cashflow, der zeigt, ob das Tagesgeschäft Geld erwirtschaftet. Drittens die Auslastung Deiner Kreditlinie. Wer sie dauerhaft zu einem großen Teil ausschöpft, hat keinen Puffer mehr für Überraschungen.
Die drei Liquiditätsgrade und was sie Dir sagen
Die Liquiditätsgrade sind Stichtagskennzahlen aus der Bilanz. Sie zeigen, wie gut Du Deine kurzfristigen Verbindlichkeiten mit vorhandenen Mitteln decken kannst.
- Liquidität 1. Grades (Barliquidität): (Liquide Mittel ÷ kurzfristige Verbindlichkeiten) × 100. Üblicher Richtwert: 10 bis 30 Prozent. Sie zeigt Dir, ob Du sofort zahlen kannst, ohne auf Zahlungseingänge zu warten.
- Liquidität 2. Grades (Quick Ratio): ((Liquide Mittel + kurzfristige Forderungen) ÷ kurzfristige Verbindlichkeiten) × 100. Üblicher Richtwert: 100 bis 120 Prozent. Sie zeigt Dir, ob Forderungen und Bankguthaben zusammen die kurzfristigen Schulden decken.
- Liquidität 3. Grades (Current Ratio): (Umlaufvermögen ÷ kurzfristige Verbindlichkeiten) × 100. Üblicher Richtwert: 120 bis 200 Prozent. Sie zeigt Dir, ob das gesamte Umlaufvermögen inklusive Vorräte die kurzfristigen Schulden deckt.
Je nach Quelle und Branche variieren diese Werte. Ein Handelsbetrieb mit hohen Vorräten wird bei der Liquidität 3. Grades naturgemäß anders dastehen als eine Agentur ohne Lager. Entscheidend ist weniger der absolute Wert als die Entwicklung über mehrere Quartale.
Fällt die Liquidität 2. Grades deutlich unter 100 Prozent, bedeutet das: Selbst wenn alle Kunden pünktlich zahlen, reicht das Geld nicht für die kurzfristigen Verbindlichkeiten. Das ist der Punkt, an dem Handeln keine Option mehr ist, sondern Pflicht.
Lesetipp: Wie Du die einzelnen Kennzahlen Schritt für Schritt berechnest, zeigt unser Leitfaden Liquidität berechnen.
Warum die Liquiditätsgrade allein nicht reichen
Liquiditätsgrade haben eine Schwäche: Sie sind eine Momentaufnahme. Sie zeigen, wie es am Bilanzstichtag aussah. Sie zeigen nicht, wie es am 15. des nächsten Monats aussieht, wenn Gehälter, Umsatzsteuervorauszahlung und Leasingraten gleichzeitig fällig werden.
Genau deshalb ergänzt eine vorausschauende Liquiditätsplanung die Kennzahlen. Sie zeigt nicht den Zustand, sondern die Entwicklung. Erst diese Kombination aus Kennzahl und Prognose macht Steuerung möglich.
Wo steckt Dein Geld fest? Der Cash Conversion Cycle
Der Cash Conversion Cycle zeigt in Tagen, wie lange Dein Geld im Geschäftsprozess gebunden ist, vom Einkauf bis zum Zahlungseingang. Er ist der präziseste Indikator dafür, wo Liquidität schlummert. Die meisten Ratgeber zur Liquiditätsverbesserung übersehen ihn schlicht.
Kurz gesagt: Der Cash Conversion Cycle besteht aus drei Bausteinen. DSO misst, wie lange Kunden bis zur Zahlung brauchen. DIO misst, wie lange Ware oder angefangene Arbeiten im Bestand liegen. DPO misst, wie lange Du selbst bis zur Zahlung an Lieferanten brauchst. Die Formel lautet: CCC = DSO + DIO - DPO. Je niedriger der Wert, desto weniger Kapital ist gebunden.
Die drei Bausteine berechnest Du so:
- DSO (Days Sales Outstanding): (Forderungen aus LuL ÷ Jahresumsatz) × 365. Das ist die durchschnittliche Zahlungsdauer Deiner Kunden in Tagen.
- DIO (Days Inventory Outstanding): (Vorräte bzw. angefangene Arbeiten ÷ Materialaufwand) × 365. Das ist die durchschnittliche Bindungsdauer im Bestand in Tagen.
- DPO (Days Payables Outstanding): (Verbindlichkeiten aus LuL ÷ Materialaufwand) × 365. Das ist die durchschnittliche Zahlungsdauer gegenüber Lieferanten in Tagen.
Ein Hinweis zur Genauigkeit: Forderungen stehen brutto in der Bilanz, der Umsatz wird netto ausgewiesen. Der so gerechnete DSO fällt deshalb etwas zu hoch aus. Für den Vergleich über die Zeit spielt das keine Rolle, solange Du konsistent rechnest.
Warum das relevant ist, zeigt die Zahlungsmoral im Markt. 57 Prozent der B2B-Rechnungen in Deutschland werden verspätet bezahlt, und 10 Prozent der Forderungen erwiesen sich zuletzt als uneinbringlich (Atradius, 2024). In der Baubranche liegt die durchschnittliche Forderungslaufzeit bei 87 Tagen (Atradius, 2024). Jeder Tag, den Du hier herausholst, ist bares Geld.
Welche Maßnahmen wirken am schnellsten?
Am schnellsten wirken die Maßnahmen, die Du ohne Verhandlung mit Dritten umsetzen kannst: Investitionen verschieben, sofort abrechnen, offene Posten nachfassen. Die größten Hebel liegen im Working Capital, brauchen aber mehrere Wochen bis Monate. Externe Finanzierung wirkt ebenfalls substanziell, kostet aber dauerhaft Geld und löst kein strukturelles Problem.
Kurz gesagt: Sortiere Maßnahmen nach drei Kriterien: Wie schnell wirken sie, wie groß ist der Hebel, und welchen Preis zahlst Du dafür. Sofortmaßnahmen wie schnellere Rechnungsstellung kosten nichts und wirken in Tagen. Working-Capital-Maßnahmen setzen die größten Beträge frei, brauchen aber vier bis zwölf Wochen. Finanzierung verschafft Luft, erhöht aber die Fixkosten.
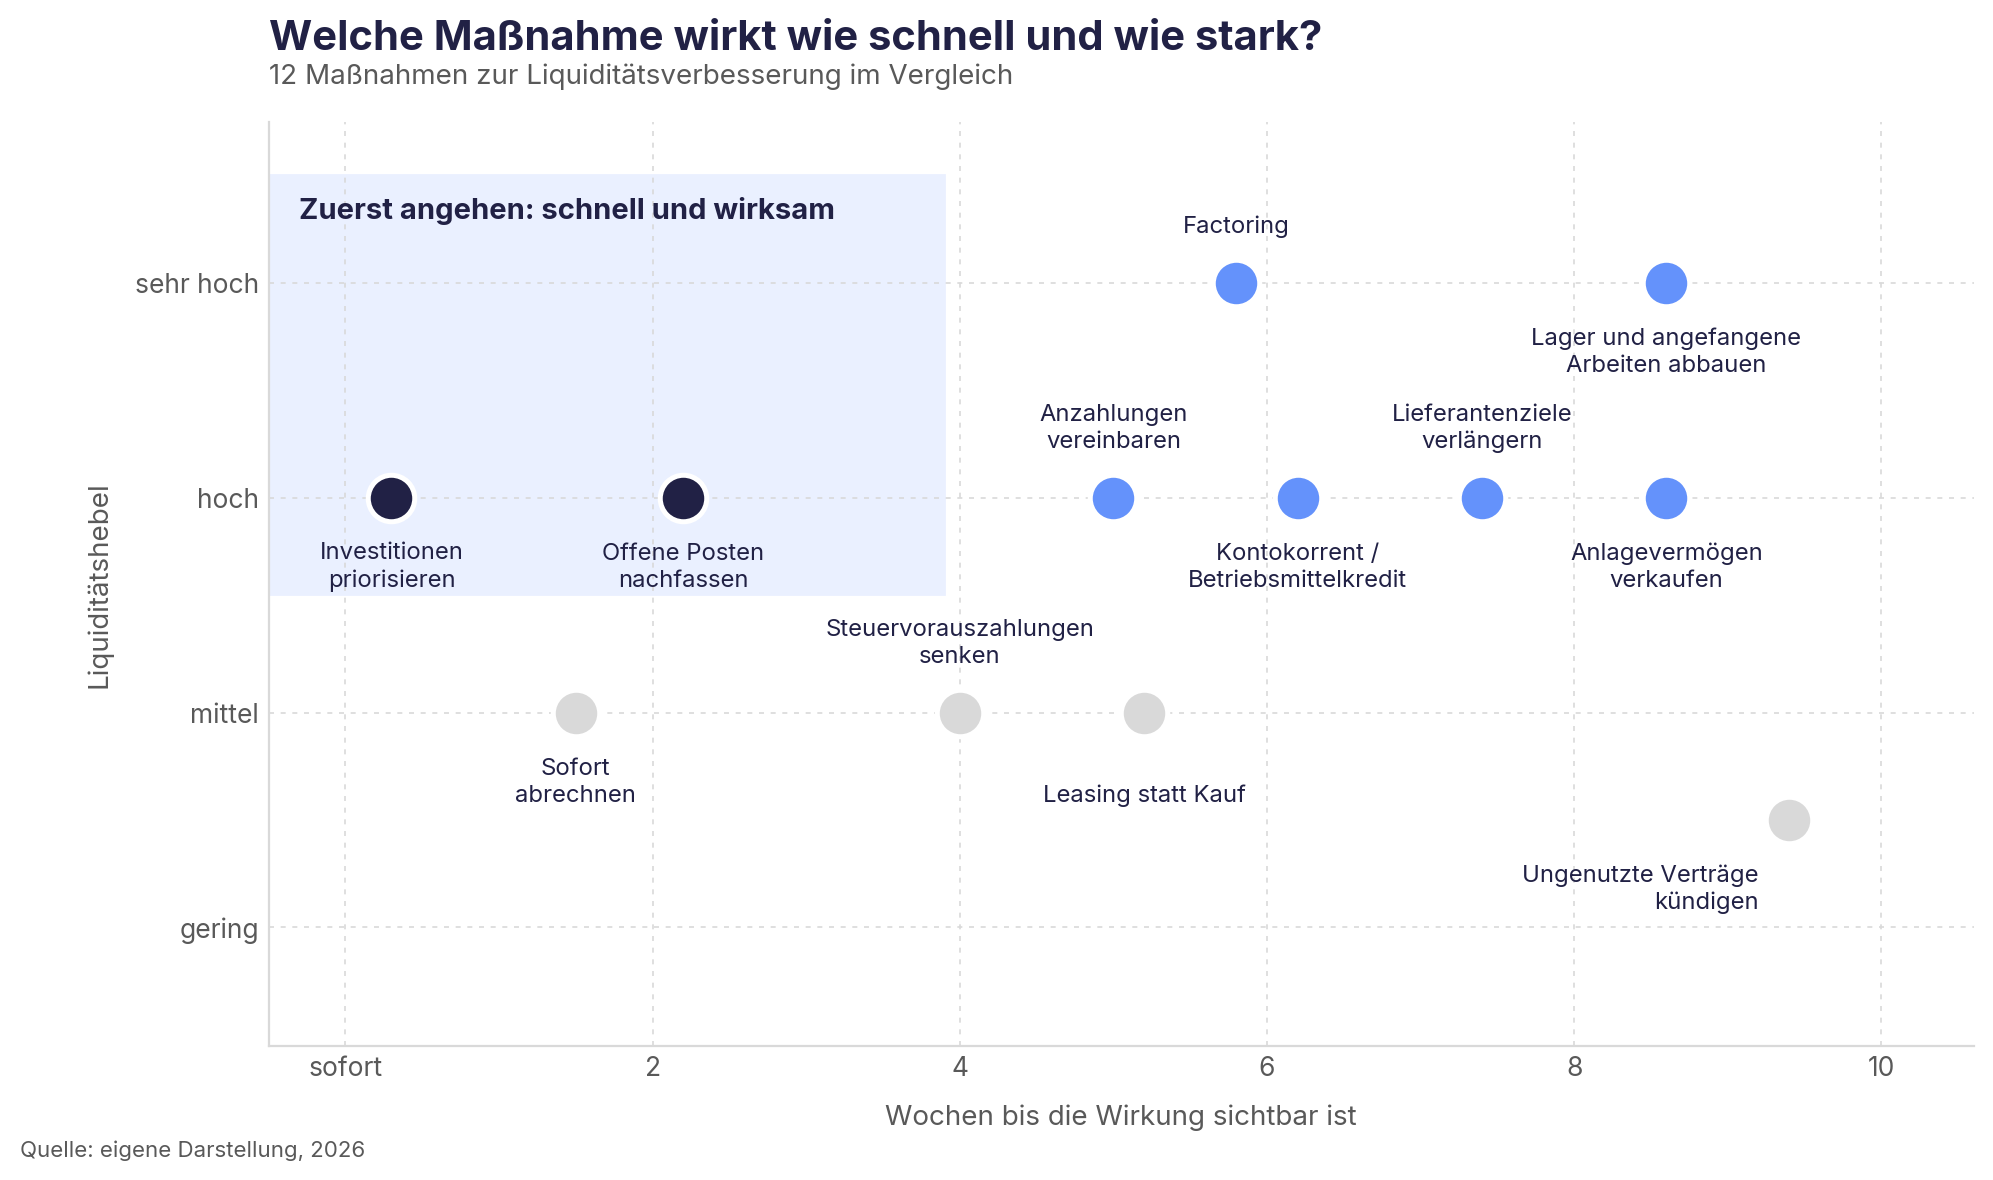
Die zwölf Maßnahmen im Einzelnen, sortiert nach Wirkungsgeschwindigkeit:
- Investitionen priorisieren oder verschieben. Wirkt sofort, hoher Hebel, geringer Aufwand. Achte darauf, keine Wachstumsbremse einzubauen.
- Rechnungen sofort nach Leistung stellen. Wirkt nach 1 bis 2 Wochen, mittlerer Hebel, geringer Aufwand. Der Prozess muss dauerhaft halten, nicht nur einmalig.
- Offene Posten konsequent nachfassen. Wirkt nach 1 bis 3 Wochen, hoher Hebel, geringer Aufwand. Fasse freundlich und früh nach, nicht erst nach der zweiten Mahnung.
- Steuervorauszahlungen anpassen lassen. Wirkt nach 2 bis 6 Wochen, mittlerer Hebel, geringer Aufwand. Funktioniert nur bei belegbar geringerem Ergebnis.
- Anzahlungen und Teilrechnungen vereinbaren. Wirkt nach 2 bis 8 Wochen, hoher Hebel, mittlerer Aufwand. Lässt sich nur bei neuen Aufträgen durchsetzen.
- Leasing statt Kauf. Wirkt nach 2 bis 8 Wochen, mittlerer Hebel, mittlerer Aufwand. Rechne mit höheren Gesamtkosten über die Laufzeit.
- Kontokorrent oder Betriebsmittelkredit. Wirkt nach 2 bis 10 Wochen, hoher Hebel, hoher Aufwand. Kostet Zinsen und setzt Sicherheiten sowie eine Bonitätsprüfung voraus.
- Factoring. Wirkt nach 3 bis 8 Wochen, sehr hoher Hebel, hoher Aufwand. Die Gebühren mindern die Marge dauerhaft.
- Zahlungsziele bei Lieferanten verlängern. Wirkt nach 4 bis 8 Wochen, hoher Hebel, mittlerer Aufwand. Kann Skontovorteile und Konditionen kosten.
- Lagerbestände und angefangene Arbeiten abbauen. Wirkt nach 4 bis 12 Wochen, sehr hoher Hebel, mittlerer Aufwand. Die Lieferfähigkeit darf nicht leiden.
- Anlagevermögen verkaufen oder vermieten. Wirkt nach 4 bis 12 Wochen, mittlerer bis hoher Hebel, mittlerer Aufwand. Beachte Buchwert, Restnutzen und die Steuer auf den Buchgewinn.
- Nicht genutzte Verträge und Abos kündigen. Wirkt nach 1 bis 3 Monaten, geringer bis mittlerer Hebel, geringer Aufwand. Prüfe die Kündigungsfristen, denn die Wirkung tritt verzögert ein.
Die Reihenfolge ist kein Dogma, aber eine gute Faustregel: Arbeite Dich von oben nach unten durch. Wer mit dem Bankgespräch beginnt, statt zuerst das eigene Working Capital zu prüfen, verschenkt Verhandlungsposition und zahlt Zinsen für Geld, das im eigenen Unternehmen bereits vorhanden ist.
Wie reduzierst Du Deine Ausgaben, ohne das Geschäft zu bremsen?
Die direkteste Maßnahme, um die Liquidität zu verbessern, ist das Senken der Ausgaben. Der Unterschied zwischen wirksamem und schädlichem Sparen ist einfach. Streichst Du Kosten, die Umsatz erzeugen, oder Kosten, die nur Gewohnheit sind?
Kurz gesagt: Trenne Deine Kosten in drei Gruppen. Gruppe eins erzeugt direkt Umsatz und bleibt unangetastet. Gruppe zwei sichert den Betrieb und wird neu verhandelt. Gruppe drei ist Gewohnheit, etwa ungenutzte Software-Lizenzen, doppelte Versicherungen oder Abos ohne Nutzer. Gruppe drei streichst Du sofort, Gruppe zwei verhandelst Du neu.
Drei Ansatzpunkte bringen in der Praxis am meisten:
Lieferantenverträge neu verhandeln. Eine Überprüfung bestehender Rahmenverträge deckt regelmäßig Preise auf, die seit Jahren nicht angepasst wurden. Bitte um ein Konkurrenzangebot, bevor Du verhandelst. Das verschafft Dir eine belastbare Grundlage, ohne dass die Qualität leidet.
Software- und Abo-Landschaft aufräumen. In vielen KMU laufen Lizenzen für Mitarbeitende, die längst nicht mehr im Unternehmen sind, oder zwei Tools mit derselben Funktion parallel. Das sind oft mehrere hundert Euro im Monat, die ohne jede Gegenleistung abfließen.
Investitionen priorisieren statt pauschal streichen. Ein pauschaler Investitionsstopp wirkt kurzfristig, kostet aber mittelfristig Wettbewerbsfähigkeit. Sinnvoller ist es, jede geplante Investition mit einer einfachen Frage zu prüfen: Wann fließt aus dieser Ausgabe wieder Geld zurück? Alles, was innerhalb von zwölf Monaten Rückfluss erzeugt, bleibt. Alles andere wird verschoben.
Wichtig ist der Blick auf die Rückwirkung. Wer den Vertrieb zusammenstreicht, verbessert kurzfristig die Liquidität und verschlechtert sie in sechs Monaten. Deshalb gehört zu jeder Sparmaßnahme die Frage, welchen Zahlungsstrom sie auf Sicht von zwölf Monaten beeinflusst.
Wie optimierst Du Deine Zahlungsziele auf beiden Seiten?
Zahlungsziele sind der Hebel, den Du am unmittelbarsten selbst in der Hand hast. Das Prinzip: Geld früher hereinholen und später hinausgeben. Kundenbeziehungen und Lieferantenkonditionen dürfen dabei nicht leiden.
Kurz gesagt: Arbeite an beiden Seiten gleichzeitig. Auf der Kundenseite verkürzt Du Zahlungsziele, vereinbarst Anzahlungen und stellst Rechnungen sofort. Auf der Lieferantenseite verlängerst Du Zahlungsziele oder nutzt Skonto dort, wo es sich rechnet. Jeder Tag Differenz zwischen beiden Seiten wirkt direkt auf Deine verfügbare Liquidität.
Zahlungsziele gegenüber Kunden verkürzen
Der schnellste Gewinn liegt selten im Zahlungsziel selbst, sondern im Zeitpunkt der Rechnungsstellung. Ein Beispiel: Die Leistung wird am 3. erbracht, abgerechnet aber erst zum Monatsende. Damit verlierst Du bis zu 28 Tage, bevor die Frist überhaupt zu laufen beginnt.
Drei Stellschrauben wirken sofort:
- Sofort abrechnen. Rechnungen gehen am Tag nach Leistungserbringung raus, nicht gesammelt zum Monatsende.
- Anzahlungen und Teilrechnungen vereinbaren. Bei Projekten ab einer gewissen Größe lässt sich häufig eine Staffelung vereinbaren, etwa ein Drittel bei Auftragserteilung, ein Drittel bei Zwischenabnahme und der Rest bei Abnahme.
- Früh und freundlich nachfassen. Ein kurzer Anruf drei Tage vor Fälligkeit ist wirksamer als drei Mahnungen danach und belastet die Kundenbeziehung nicht.
Bei Zahlungsverzug greifen zudem gesetzliche Regelungen zu Verzugszinsen und Verzugspauschale. Wer sie kennt, verhandelt sicherer.
Lesetipp: Welche Rechte Du bei Zahlungsverzug hast und wie Du sie durchsetzt, erklärt unser Artikel zu Zahlungsverzug und Deinen Rechten.
Zahlungsziele bei Lieferanten verlängern
Auf der Ausgabenseite gilt das Gegenteil: Zahle so spät wie vereinbart, aber nie später. Ein Zahlungsziel von 14 auf 30 Tage zu verlängern, ist bei langjährigen Lieferanten häufig ein Gespräch wert, besonders wenn Du im Gegenzug Abnahmemengen zusicherst.
Zwei Grenzen solltest Du beachten. Erstens: Wer seine Lieferanten hinhält, ohne es abgesprochen zu haben, riskiert Vorkasse, schlechtere Konditionen und eine Meldung an Auskunfteien. Zweitens: Verlängerte Zahlungsziele kosten oft Skonto, und Skonto ist teurer, als es aussieht.
Skonto richtig rechnen
Skonto wirkt wie ein kleiner Rabatt, ist in Wahrheit aber ein hochverzinstes Kurzkredit-Geschäft. Wer auf Skonto verzichtet, nimmt beim Lieferanten einen teuren Kredit auf. Die Rechnung dazu ist einfach:
Skonto-Jahreszins = (Skontosatz × 100) ÷ (100 - Skontosatz) × 360 ÷ (Zahlungsziel - Skontofrist)
Beispiel: 2 Prozent Skonto bei Zahlung innerhalb von 10 Tagen, sonst 30 Tage netto.
(2 × 100) ÷ 98 × 360 ÷ 20 = 36,7 Prozent Jahreszins
Das ist die übliche lineare Hochrechnung. Mit Zinseszins gerechnet liegt der Satz sogar bei rund 44 Prozent.
Das heißt: Solange Dein Kontokorrentkredit weniger als 36,7 Prozent kostet, und das ist praktisch immer der Fall, lohnt es sich, Skonto zu ziehen und dafür notfalls die Kreditlinie zu nutzen. Umgekehrt ist es fast nie klug, auf Skonto zu verzichten, um die Liquidität zu schonen. Der Preis dafür ist zu hoch.
Der Vergleichsmaßstab hat sich zuletzt nach oben bewegt: Die Europäische Zentralbank beschloss am 10. September 2026 eine Anhebung aller Leitzinsen um 25 Basispunkte, der Einlagesatz liegt seit dem 16. September bei 2,50 Prozent (EZB, 2026). Kontokorrentkredite werden dadurch tendenziell teurer, liegen aber weiterhin weit unter den 36,7 Prozent aus dem Beispiel. Das Skonto-Argument wird durch steigende Zinsen also nicht schwächer, sondern nur der Abstand kleiner.
Wie setzt Du gebundenes Kapital frei?
Gebundenes Kapital ist Geld, das Dir gehört, aber nicht verfügbar ist. Es steckt in Lagerbeständen, angefangenen Arbeiten und Anlagevermögen. Das ist meist der größte Einzelhebel zur Liquiditätsverbesserung. Hier fallen keine Zinsen an, und niemand muss zustimmen.
Kurz gesagt: Prüfe drei Bestände. Erstens Vorräte und Ware, die länger als sechs Monate liegen. Zweitens angefangene, aber nicht abgerechnete Leistungen. Drittens Maschinen, Fahrzeuge oder Flächen, die den überwiegenden Teil des Jahres stillstehen. Jeder dieser Posten lässt sich in Liquidität verwandeln, ohne dass das laufende Geschäft leidet.
Lagerbestände und angefangene Arbeiten
Im Handel und in der Produktion liegt der Hebel im Lager. Eine einfache ABC-Analyse zeigt schnell, welche Artikel den Umsatz tragen und welche seit Monaten Kapital binden. Für Langsamdreher gibt es drei Wege: Abverkauf mit Rabatt, Rückgabe an den Lieferanten oder Bündelung mit Schnelldrehern.
Im Dienstleistungs- und Projektgeschäft heißt das Pendant "angefangene Arbeiten": geleistete Stunden, die noch nicht abgerechnet sind. Sie tauchen in keiner Lagerliste auf und werden deshalb oft übersehen, binden aber genauso Kapital. Der Hebel ist hier die Abrechnungsfrequenz: Wer monatlich statt bei Projektabschluss abrechnet, verkürzt die Bindungsdauer erheblich.
Anlagevermögen verkaufen, vermieten oder zurückmieten
Ungenutzte Maschinen, Fahrzeuge oder Lagerflächen binden Kapital und verursachen laufende Kosten. Drei Optionen:
- Verkauf, wenn das Wirtschaftsgut nicht mehr gebraucht wird
- Vermietung, wenn es nur zeitweise genutzt wird
- Sale-and-lease-back, wenn Du es weiter brauchst, aber das gebundene Kapital freisetzen willst
Sale-and-lease-back bringt sofort Liquidität, ist über die Laufzeit aber teurer als Eigentum. Wichtig ist ein Punkt, der gern übersehen wird: Liegt der Verkaufspreis über dem Buchwert, werden stille Reserven aufgedeckt, und der Buchgewinn ist sofort zu versteuern. Der tatsächliche Liquiditätszufluss fällt dadurch geringer aus als der Verkaufspreis. Sinnvoll ist das Instrument, wenn Du das freigesetzte Kapital in etwas investierst, das mehr erwirtschaftet als die Leasingkosten. Als reine Lückenfüllung ist es ein teures Geschäft.
Wie holst Du offene Forderungen schneller herein?
Offene Forderungen sind bereits verdientes Geld, das nur noch nicht angekommen ist. 57 Prozent der B2B-Rechnungen in Deutschland werden verspätet bezahlt (Atradius, 2024). Für die meisten Unternehmen ist konsequentes Nachfassen deshalb der schnellste Weg, die Liquidität zu verbessern.
Kurz gesagt: Setze auf Prävention statt auf Eskalation. Bonität neuer Kunden vor Auftragsannahme prüfen, Zahlungsbedingungen schriftlich fixieren, Rechnungen fehlerfrei und sofort stellen, und drei Tage vor Fälligkeit freundlich erinnern. Wer erst nach der zweiten Mahnung aktiv wird, hat leicht sechs Wochen Liquidität verloren.
Die wirksamsten Schritte in der Reihenfolge ihrer Wirkung:
- Bonität prüfen, bevor der Auftrag angenommen wird. Eine Auskunft kostet wenige Euro und verhindert Ausfälle, die ein Vielfaches kosten.
- Rechnungen fehlerfrei stellen. Falsche Bestellnummer, fehlende Leistungsbeschreibung oder ein falscher Ansprechpartner sind die häufigsten Gründe, warum Rechnungen im Freigabeprozess des Kunden liegen bleiben.
- Vor Fälligkeit erinnern. Eine kurze Nachricht drei Tage vorher ist Service, keine Mahnung, und wirkt besser als jede Eskalation danach.
- Konsequent und nach festem Rhythmus mahnen. Ein klarer Ablauf mit definierten Fristen ist wirksamer als situative Einzelentscheidungen.
- Factoring prüfen, wenn Forderungen strukturell lange laufen. Beim Factoring verkaufst Du offene Forderungen an einen Dienstleister. Ausgezahlt wird nicht der volle Betrag, sondern eine Bevorschussung von üblicherweise 80 bis 90 Prozent. Der Sperrbetrag folgt, sobald der Kunde gezahlt hat. Zwei Varianten sind zu unterscheiden: Beim echten Factoring übernimmt der Anbieter das Ausfallrisiko, beim unechten bleibt es bei Dir, sodass es wirtschaftlich einem Kredit entspricht. Rechne den Gebührensatz auf einen Jahreszins hoch und vergleiche ihn mit Deinen Finanzierungsalternativen.
Wann ist externe Finanzierung der richtige Hebel?
Externe Finanzierung ist sinnvoll, wenn Du eine Investition vorfinanzierst oder eine planbare Lücke überbrückst. Sie ist der falsche Hebel, wenn sie ein strukturelles Problem im Working Capital überdeckt. Dann wird das Problem nur verschoben und teurer.
Kurz gesagt: Prüfe vor jedem Finanzierungsgespräch zwei Fragen. Erstens: Ist die Lücke einmalig und planbar, oder wiederkehrend? Zweitens: Habe ich die internen Hebel ausgeschöpft? Der Kreditzugang ist anspruchsvoller geworden. 26 Prozent der Unternehmen bewerten ihn als schwierig, bei Betrieben mit weniger als einer Million Euro Umsatz sind es 33 Prozent (KfW, 2026).
Die KfW-Unternehmensbefragung zeigt auch, woran Kreditgespräche scheitern: 77 Prozent der betroffenen Unternehmen berichten von erhöhten Sicherheitenanforderungen, 76 Prozent von strengeren Bonitätskriterien und 69 Prozent von gestiegenen Offenlegungsanforderungen (KfW, 2026). Bei kurzfristigen Krediten liegt die Misserfolgsquote bei 23,4 Prozent (KfW, 2026).
Daraus folgt eine praktische Konsequenz: Die Qualität Deiner Unterlagen entscheidet mit über die Zusage. Eine nachvollziehbare, rollierende Liquiditätsplanung mit Szenarien ist inzwischen kein Bonus mehr, sondern Eintrittskarte. Wer im Bankgespräch zeigen kann, wie sich die Zahlungsströme in den nächsten zwölf Monaten entwickeln und was bei einem Umsatzrückgang von 20 Prozent passiert, verhandelt aus einer anderen Position.
Die gängigen Instrumente im Überblick:
- Kontokorrentkredit: passt bei kurzfristigen Schwankungen im Monatsverlauf. Sofort verfügbar und flexibel, aber mit dem höchsten Zinssatz der Fremdfinanzierung.
- Betriebsmittelkredit: passt bei planbarem Finanzierungsbedarf über Monate. Fester Rahmen und günstigere Konditionen, dafür Zinsen plus Sicherheiten.
- Leasing: passt bei der Anschaffung von Maschinen, Fahrzeugen oder IT. Keine hohe Einmalausgabe, aber höhere Gesamtkosten über die Laufzeit.
- Factoring: passt bei strukturell langen Forderungslaufzeiten. Forderungen werden sofort zu Geld, die Gebühr pro Rechnung mindert aber die Marge.
- Förderprogramme: passen bei Investitionen, Digitalisierung und Beratung. Sie bringen einen Zinsvorteil oder Zuschuss, kosten aber Antragsaufwand und sind an Fristen gebunden.
- Beteiligungskapital: passt bei Wachstumsfinanzierung. Kein Tilgungsdruck, dafür gibst Du Unternehmensanteile ab.
Ein Hinweis zur Eigenkapitalseite: Die durchschnittliche Eigenkapitalquote im deutschen Mittelstand liegt bei 30,7 Prozent, gleichzeitig sind 28,4 Prozent der KMU mit weniger als 10 Prozent Eigenkapital unterkapitalisiert (KfW, 2025). Für unterkapitalisierte Betriebe ist zusätzliches Fremdkapital selten die Lösung, weil es die Quote weiter verschlechtert und die nächste Finanzierung erschwert.
Welche steuerlichen Hebel verbessern Deine Liquidität?
Steuerliche Gestaltung ist ein unterschätzter Weg, die Liquidität zu verbessern. Sie verschiebt Zahlungszeitpunkte, ohne die Steuerlast zu erhöhen. Drei Ansätze wirken innerhalb weniger Wochen.
Kurz gesagt: Prüfe drei Punkte mit Deiner Steuerberatung. Erstens die Herabsetzung der Vorauszahlungen, wenn Dein Ergebnis unter dem Vorjahr liegt. Zweitens die Istversteuerung bei der Umsatzsteuer, bei der Du die Steuer erst nach Zahlungseingang abführst. Drittens die Dauerfristverlängerung, die Deine Voranmeldung um einen Monat nach hinten schiebt.
Vorauszahlungen anpassen lassen. Einkommen-, Körperschaft- und Gewerbesteuervorauszahlungen bemessen sich am Vorjahresergebnis. Liegt das laufende Jahr darunter, kannst Du eine Herabsetzung beantragen. Nötig ist eine belastbare Hochrechnung, und genau hier zahlt sich eine gepflegte Planung aus.
Istversteuerung statt Sollversteuerung. Bei der Sollversteuerung führst Du die Umsatzsteuer ab, sobald die Rechnung gestellt ist, also möglicherweise Wochen bevor der Kunde zahlt. Bei der Istversteuerung wird sie erst nach Zahlungseingang fällig. Für berechtigte Unternehmen ist das ein dauerhafter Liquiditätsvorteil in Höhe der Umsatzsteuer auf alle offenen Forderungen.
Dauerfristverlängerung nutzen. Sie verschiebt die Abgabe und Zahlung der Umsatzsteuervoranmeldung um einen Monat. Bei monatlicher Voranmeldung ist dafür eine Sondervorauszahlung in Höhe von einem Elftel der Vorauszahlungen des Vorjahres zu leisten. Sie wird auf die Voranmeldung für den Dezember angerechnet, die durch die Fristverlängerung erst im Februar des Folgejahres fällig wird.
Alle drei Punkte gehören in ein Gespräch mit Deiner Steuerberatung, weil sie an Voraussetzungen geknüpft sind. Der Aufwand ist gering, der Effekt oft vierstellig oder höher.
Praxisbeispiel: Wie eine Agentur 133.100 Euro Liquidität freisetzt
Zahlen machen den Unterschied greifbar. Das folgende Beispiel zeigt eine Agentur mittlerer Größe, die keine einzige neue Finanzierung aufnimmt und trotzdem einen sechsstelligen Betrag freisetzt.
Ausgangslage: Jahresumsatz 2.400.000 Euro, Aufwand für Fremdleistungen und Material 900.000 Euro. Daraus ergibt sich ein Tagesumsatz von rund 6.575 Euro und ein Tagesaufwand von rund 2.466 Euro.
Die Agentur setzt an drei Stellen an:
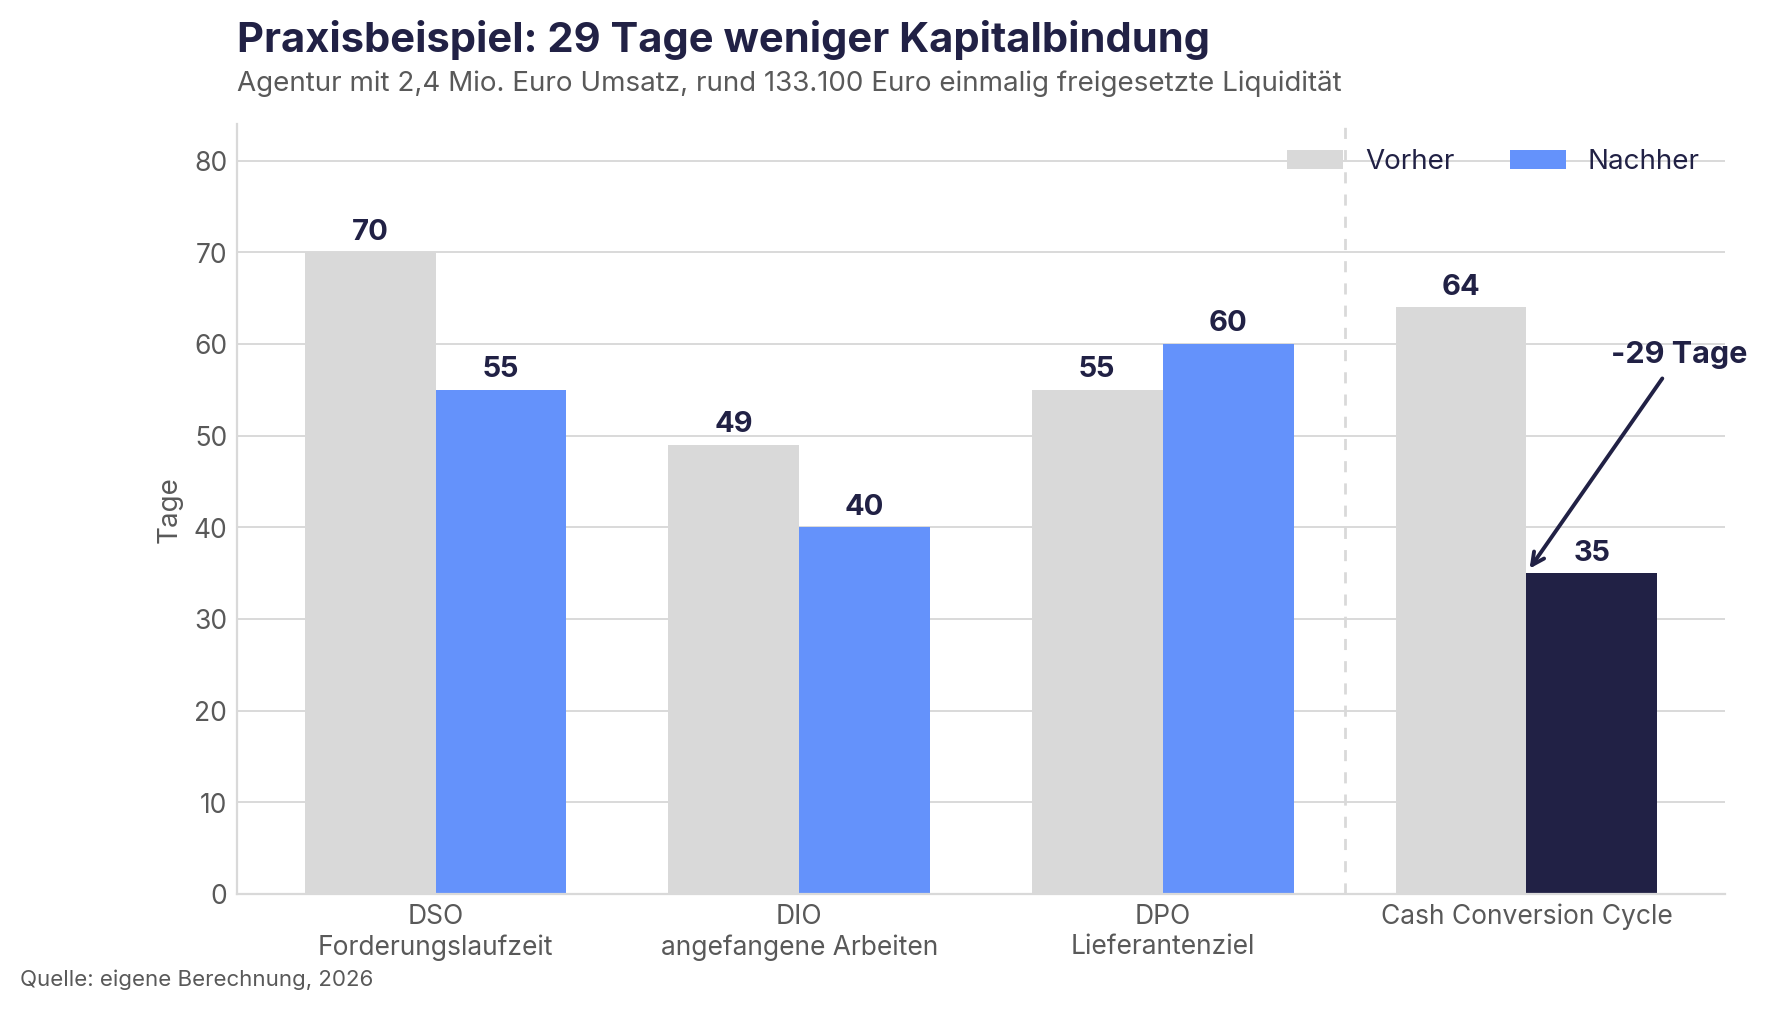
- DSO (Forderungslaufzeit) von 70 auf 55 Tage: durch Anzahlungen, sofortige Rechnungsstellung und eine Erinnerung vor Fälligkeit.
- DIO (angefangene Arbeiten) von 49 auf 40 Tage: durch monatliche statt projektbezogene Abrechnung.
- DPO (Lieferantenziel) von 55 auf 60 Tage: durch Neuverhandlung mit den drei größten Dienstleistern.
Ergebnis: Der Cash Conversion Cycle sinkt von 64 auf 35 Tage. Das sind 29 Tage weniger Kapitalbindung.
Was das in Euro bedeutet:
- 15 Tage weniger DSO × 6.575 Euro Tagesumsatz = rund 98.600 Euro
- 9 Tage weniger DIO × 2.466 Euro Tagesaufwand = rund 22.200 Euro
- 5 Tage mehr DPO × 2.466 Euro Tagesaufwand = rund 12.300 Euro
- Summe: rund 133.100 Euro einmalig freigesetzte Liquidität
Die DIO-Wirkung ist hier bewusst konservativ gerechnet, weil angefangene Arbeiten mit dem Aufwand und nicht mit dem späteren Rechnungsbetrag bewertet sind. Der tatsächliche Effekt schnellerer Abrechnung liegt in der Regel höher.
Hinzu kommt die Ausgabenseite: drei ungenutzte Software-Lizenzen und eine doppelte Versicherung ergeben 1.100 Euro im Monat, also 13.200 Euro pro Jahr laufend.
Ein wichtiger Hinweis zur Einordnung, den die meisten Ratgeber auslassen: Die 133.100 Euro sind ein Einmaleffekt. Er entsteht, weil das Kapital einmalig aus dem Umlaufvermögen freigesetzt wird. Danach bleibt der Vorteil erhalten, solange die neuen Werte gehalten werden, wächst aber nicht weiter. Die 13.200 Euro Kostensenkung wirken dagegen jedes Jahr. Beides zusammen verschafft der Agentur Handlungsspielraum, ohne einen Cent Zinsen zu zahlen.
Lesetipp: Wie Agenturen mit Projektgeschäft ihre Liquidität planen, zeigt unsere Liquiditätsplanung für Agenturen.
Warum reicht eine einmalige Aufräumaktion nicht?
Weil Liquidität kein Zustand ist, sondern eine Bewegung. Eine Aufräumaktion verschafft Dir einmalig Luft. Ohne laufende Planung fallen DSO, Lagerbestände und Kostenstruktur innerhalb weniger Quartale auf das alte Niveau zurück. Die Liquidität zu verbessern ist deshalb kein Projekt, sondern eine Routine.
Kurz gesagt: Die Maßnahmen aus diesem Artikel wirken nur dauerhaft, wenn Du ihre Kennzahlen laufend beobachtest. Eine rollierende Liquiditätsplanung zeigt Dir Engpässe vier bis zwölf Wochen im Voraus, also zu einem Zeitpunkt, an dem Du noch zwischen Optionen wählen kannst, statt die teuerste nehmen zu müssen.
Für haftungsbeschränkte Unternehmen ist das seit 2021 nicht nur betriebswirtschaftlich sinnvoll, sondern gesetzlich vorgegeben. § 1 StaRUG verpflichtet die Geschäftsleitung, fortlaufend über Entwicklungen zu wachen, die den Fortbestand der Gesellschaft gefährden können, geeignete Gegenmaßnahmen zu ergreifen und die Überwachungsorgane zu unterrichten. In der Praxis wird dafür ein Planungshorizont von 18 bis 24 Monaten empfohlen. Bei Pflichtverletzung droht eine zivilrechtliche Haftung gegenüber der Gesellschaft (Bundesministerium der Justiz, 2021).
Zwei Planungshorizonte haben sich bewährt:
- Die 13-Wochen-Planung für die operative Steuerung. Sie ist wochengenau und zeigt, ob in Woche 7 das Geld für Gehälter und Umsatzsteuer gleichzeitig reicht. Sie hat sich als Standard etabliert, weil ein Quartal weit genug reicht, um gegenzusteuern, und nah genug liegt, um verlässlich planbar zu sein.
- Die rollierende 18- bis 24-Monatsplanung für strategische Entscheidungen: Investitionen, Einstellungen, Finanzierungsbedarf. Dieser Horizont deckt zugleich die Erwartung aus § 1 StaRUG ab.
Dazu kommen Szenarien. Ein Base Case, ein Worst Case mit 20 Prozent weniger Umsatz und ein Best Case zeigen Dir nicht nur, wo Du stehst, sondern auch, wie viel Puffer Du hast, bevor es kritisch wird.
Lesetipp: Den vollständigen Aufbau einer Liquiditätsplanung inklusive Vorlage findest Du in unserem Leitfaden zur Liquiditätsplanung.
Excel oder Software: Womit planst Du Deine Liquidität?
Excel funktioniert für den Einstieg, stößt aber an Grenzen, sobald mehrere Konten, wiederkehrende Buchungen und Szenarien ins Spiel kommen. Wie groß der Unterschied ist, zeigt eine Befragung von rund 1.500 Finanzverantwortlichen: Bei Unternehmen mit zuvor schwacher Prognosequalität sank die Unsicherheit über den eigenen Cashflow nach Einführung automatisierter Verfahren von 68 auf 17 Prozent. Sechs von zehn CFOs setzen inzwischen KI-gestützte Werkzeuge im Working-Capital-Management ein (PYMNTS, 2026).
Kurz gesagt: Excel ist sinnvoll, solange Du ein Konto und wenige Planpositionen hast. Sobald mehrere Bankkonten, laufende Aktualisierung und Szenarien dazukommen, wird der Pflegeaufwand zum eigentlichen Problem. Eine Software mit Bankanbindung übernimmt die Datenpflege und macht aus der Planung eine Steuerung.
Der praktische Unterschied:
- Datenaktualität: In Excel importierst Du manuell, meist monatlich. Eine Liquiditätsplanungs-Software ist über die Bankanbindung tagesaktuell.
- Pflegeaufwand: Excel kostet Dich mehrere Stunden pro Monat, eine Software läuft weitgehend automatisiert.
- Szenarien: In Excel sind das Kopien der Datei, die sich schwer vergleichen lassen. Eine Software rechnet Best, Base und Worst Case parallel.
- Fehleranfälligkeit: In Excel hoch, durch Formeln und manuelle Eingaben. In einer Software gering, weil die Daten direkt aus der Quelle kommen.
- Mehrere Konten und Firmen: Excel wird schnell unübersichtlich, eine Software zeigt Dir eine konsolidierte Gesamtsicht.
Tidely ist eine solche Lösung für KMU, Startups und den Mittelstand. Die Software verbindet sich mit über 5.000 Banken, kategorisiert Zahlungen automatisch und erstellt auf Basis der letzten zwölf Monate einen Auto Forecast für die kommenden 24 Monate. Die 13-Wochen-Planung lässt sich mit einem Klick erzeugen, Szenarien vergleichst Du nebeneinander, und Reports für Bank oder Beirat gibt es als PDF oder Excel auf Knopfdruck. Das Onboarding inklusive erster Prognose dauert etwa 15 Minuten. Tidely wird in Deutschland entwickelt und gehostet, ist DSGVO-konform und ISO-27001-zertifiziert.
Lesetipp: Einen neutralen Überblick über den Markt gibt unser Vergleich der besten Cashflow-Management-Software.
Welche Fehler kosten Dich am meisten Liquidität?
Fünf Muster tauchen in der Praxis immer wieder auf. Sie kosten mehr Geld als jede versäumte Sparmaßnahme, und sie machen jede Maßnahme zur Liquiditätsverbesserung wirkungslos.
- Gewinn mit Liquidität verwechseln. Ein gutes Jahresergebnis sagt nichts darüber aus, ob am 28. genug auf dem Konto ist. Wie weit beides auseinanderliegt, zeigt die DIHK-Konjunkturumfrage: 20 Prozent der Unternehmen melden akute Liquiditätsengpässe, aber nur 9 Prozent sehen eine Insolvenz drohen (DIHK, 2026). Der Engpass kommt lange vor der Existenzkrise, und genau dort entscheidet sich, ob er beherrschbar bleibt.
- Zu spät planen. Wer erst plant, wenn die Kreditlinie ausgereizt ist, hat keine Wahl mehr zwischen Optionen, sondern nimmt, was verfügbar ist. Das ist regelmäßig die teuerste Variante.
- Nur auf Kosten schauen. Die Ausgabenseite ist sichtbar und fühlt sich nach Handlung an. Der größere Hebel liegt aber fast immer im Working Capital, das kein Kontoauszug zeigt.
- Skonto verfallen lassen, um Liquidität zu schonen. Wie die Rechnung oben zeigt, entspricht das einer Finanzierung zu rund 36,7 Prozent im Jahr.
- Maßnahmen ohne Nebenwirkungsprüfung umsetzen. Lieferanten hinhalten verschlechtert Konditionen, Vertriebsbudget streichen senkt den Umsatz in sechs Monaten, Factoring kostet dauerhaft Marge. Jede Maßnahme hat einen Preis, und der gehört vor die Entscheidung.
Lesetipp: Wie Du Engpässe frühzeitig erkennst und gegensteuerst, liest Du im Artikel Liquiditätsengpass vermeiden.
Fazit: Liquidität verbessern heißt Handlungsspielraum gewinnen
Die Liquidität zu verbessern ist kein Krisenprogramm, sondern eine Führungsaufgabe. Wer weiß, wie viel Geld in den nächsten dreizehn Wochen verfügbar ist, verhandelt besser mit Lieferanten, zieht Skonto, investiert zum richtigen Zeitpunkt und geht ruhig ins Bankgespräch.
Die Reihenfolge entscheidet über die Wirkung. Beginne mit den Maßnahmen, die Du allein umsetzen kannst: Rechnungen sofort stellen, offene Posten nachfassen, ungenutzte Kosten streichen. Gehe dann an das Working Capital, das den größten Hebel bietet. Prüfe steuerliche Gestaltungsmöglichkeiten. Und ziehe externe Finanzierung erst heran, wenn die internen Quellen ausgeschöpft sind. So zahlst Du keine Zinsen für Geld, das bereits in Deinem Unternehmen steckt.
Damit die Wirkung bleibt, braucht es eine laufende Planung statt einer einmaligen Aufräumaktion. Genau dafür ist Tidely gebaut: Bankkonten verbinden, Prognose in 15 Minuten, Szenarien vergleichen, Engpässe erkennen, bevor sie akut werden.
[Teste Tidely 7 Tage kostenlos] und finde heraus, wie viel Liquidität in Deinem Unternehmen gebunden ist.
Häufige Fragen zur Verbesserung der Liquidität
Wie kann ein Unternehmen kurzfristig seine Liquidität verbessern?
Am schnellsten wirken drei Maßnahmen: geplante Investitionen priorisieren oder verschieben, Rechnungen sofort nach Leistungserbringung stellen und offene Forderungen konsequent nachfassen. Diese Schritte brauchen keine Zustimmung Dritter und zeigen innerhalb von ein bis drei Wochen Wirkung. Die Anpassung von Steuervorauszahlungen und Anzahlungen bei neuen Aufträgen wirken innerhalb von zwei bis acht Wochen zusätzlich. Das Kündigen ungenutzter Verträge lohnt sich ebenfalls, wirkt wegen der Kündigungsfristen aber erst nach ein bis drei Monaten.
Welche Maßnahme bringt am meisten Liquidität?
In der Regel die Reduzierung der Kapitalbindung im Working Capital, also kürzere Forderungslaufzeiten, geringere Lagerbestände und schnellere Abrechnung angefangener Arbeiten. Bei einem Unternehmen mit 2,4 Millionen Euro Umsatz setzt allein eine Verkürzung der Forderungslaufzeit um 15 Tage rund 98.600 Euro frei, ohne dass Zinsen anfallen.
Wie hoch sollte die Liquidität eines Unternehmens sein?
Als Orientierung gilt: Liquidität 1. Grades zwischen 10 und 30 Prozent, Liquidität 2. Grades zwischen 100 und 120 Prozent und Liquidität 3. Grades zwischen 120 und 200 Prozent. Je nach Quelle und Branche variieren diese Werte. Aussagekräftiger als der einzelne Stichtagswert ist die Entwicklung über mehrere Quartale und eine Liquiditätsreserve, die drei bis sechs Monatsfixkosten abdeckt.
Was ist der Unterschied zwischen Liquidität und Cashflow?
Liquidität beschreibt einen Bestand, also wie viel Geld zu einem Zeitpunkt verfügbar ist. Cashflow beschreibt eine Bewegung, also wie viel Geld in einem Zeitraum zu- und abgeflossen ist. Ein positiver operativer Cashflow verbessert die Liquidität, garantiert sie aber nicht, weil Investitionen und Tilgungen ebenfalls Mittel binden.
Lohnt sich Factoring zur Liquiditätsverbesserung?
Factoring lohnt sich, wenn Forderungen strukturell lange laufen und der Gebührensatz unter Deinen Finanzierungsalternativen liegt. Rechne die Gebühr auf einen Jahreszins hoch und vergleiche sie mit den Konditionen Deines Betriebsmittelkredits. Als dauerhafte Lösung für ein Working-Capital-Problem ist Factoring teuer, als Instrument zur Glättung saisonaler Schwankungen kann es sinnvoll sein.
Wie oft sollte ich meine Liquiditätsplanung aktualisieren?
Die operative 13-Wochen-Planung wöchentlich, die strategische 18- bis 24-Monatsplanung monatlich. In angespannten Phasen ist eine tägliche Sicht auf die kommenden 21 Tage sinnvoll. Mit einer Bankanbindung geschieht die Aktualisierung automatisch, sodass der Aufwand auf die Pflege der Planwerte beschränkt bleibt.
Bin ich als Geschäftsführer zur Liquiditätsplanung verpflichtet?
Bei haftungsbeschränkten Unternehmen wie der GmbH gilt seit dem 1. Januar 2021 § 1 StaRUG. Danach muss die Geschäftsleitung fortlaufend über bestandsgefährdende Entwicklungen wachen und geeignete Gegenmaßnahmen ergreifen. Eine Liquiditätsplanung mit einem Horizont von 18 bis 24 Monaten gilt als Kernbestandteil dieser Pflicht. Wer sie verletzt, haftet zivilrechtlich gegenüber der Gesellschaft.
Quellen
- Creditreform: Insolvenzen in Deutschland, 1. Halbjahr 2026, 2026
- DIHK: DIHK-Konjunkturumfrage Frühsommer 2026, 2026
- KfW Research: Unternehmensbefragung 2026, 2026
- Creditreform: Insolvenzen in Deutschland, Jahr 2025, 2025
- Allianz Trade: Insolvenzstudie 2025, 2025
- Atradius: Zahlungsmoralbarometer Deutschland, 2024
- Europäische Zentralbank: Geldpolitische Beschlüsse vom 10. September 2026, 2026
- KfW Research: KfW-Mittelstandspanel 2025, 2025
- Bundesministerium der Justiz: Unternehmensstabilisierungs- und -restrukturierungsgesetz (StaRUG), § 1, 2021
- PYMNTS und Visa: Growth Corporates Working Capital Index, 2026


